
Spar op til 45.000 kr.Ved at skifte bank

30+ bankerSammenlign tilbud

4,5 stjernerPå Trustpilot
Hurtigt og uforpligtende
Indhent tilbud fra banker og sammenlign renter, gebyrer og vilkår, så du vælger den løsning der passer dig bedst.
En typisk dansk familie med boliglån sparer 8.000 – 24.000 kr. om året ved at skifte bank, viser undersøgelser fra Forbrugerrådet Tænk og Konkurrence- og Forbrugerstyrelsen. Forskellen opstår fordi banker sjældent giver deres eksisterende kunder de samme vilkår, som de tilbyder for at tiltrække nye.
Du ved ikke, hvad du kan spare, før du har et tilbud at sammenligne med. Det er gratis og uforpligtende at finde ud af det.
Modsat hvad mange tror, er det enkelt og overskueligt at skifte bank. Når du har fundet en ny bank, der matcher dine behov, tager banken sig af det meste af det praktiske. Er du i tvivl om, hvilken bank der egentlig er den rigtige for dig, kan du læse vores guide til at finde den bedste bank, før du træffer din beslutning.
Med vores løsning kan du indsende en forespørgsel og modtage tilbud fra banker, der får adgang til de relevante oplysninger, som du oplyser. På den måde får du et realistisk og tilpasset tilbud fra flere banker, før du tager din beslutning.
At finde den rette bank kan hurtigt blive en tung opgave, hvis du selv skal ringe rundt, indhente oplysninger og sammenligne vilkår hos forskellige banker. Bank-Skift.dk gør processen markant lettere ved at vende det hele om: i stedet for at du jagter bankerne, får bankerne mulighed for at byde ind på dig.
I stedet for at du selv opsøger banker én for én, udfylder du en simpel forespørgsel, hvor du oplyser de relevante oplysninger om din økonomi og dine ønsker til en ny bank. Herefter bliver oplysningerne sendt videre til banker, som ønsker at tilbyde dig deres løsninger. Kort tid efter bliver du kontaktet direkte af banker, der reelt kan hjælpe dig videre, uden at du behøver at google, sammenligne eller forklare dig gentagne gange.
Det gør processen både nemmere og mere gennemskuelig. Du får realistiske og personlige tilbud, som tager udgangspunkt i dine faktiske oplysninger og behov. Du bestemmer selv, om et tilbud er interessant, og der er ingen forpligtelser til at skifte, hvis du ikke ønsker det. For dig er det gratis, uforpligtende og den letteste måde at undersøge, om en anden bank passer bedre til dine behov end den, du har i dag.
Vil du vide mere om, hvem vi er, og hvordan vi arbejder?
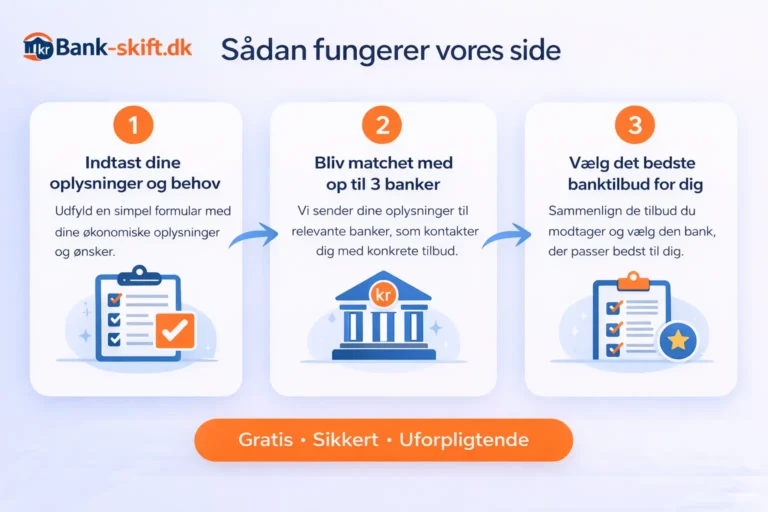
Det er blevet markant lettere at skifte bank end tidligere. I stedet for at skulle møde op i filialen eller selv samle bilag sammen, kan det meste klares digitalt. For mange starter processen i dag med at indhente tilbud fra flere banker, hvorefter man kan tage stilling til, om det giver mening at skifte. Selve overflytningen af konti, NemKonto og Betalingsservice sørger den nye bank typisk for.
Hvor man tidligere selv skulle bruge tid på at forklare sin økonomi i hver bank, foregår kreditvurderingen nu på et mere oplyst grundlag, og det betyder at tilbuddene bliver mere realistiske og sammenlignelige.
For at gøre bankskifte mere smidigt har danske banker og sparekasser udviklet løsningen eBankskifte. Systemet er skabt for at gøre det nemmere at få et reelt tilbud fra en ny bank uden at skulle udlevere kontoudtog manuelt.
Når du giver samtykke, kan den nye bank hente relevante oplysninger direkte fra din nuværende bank. Det gør det nemmere for banken at vurdere din økonomi og give et tilbud baseret på faktiske tal. Hvis du ikke ønsker at skifte alligevel, slettes oplysningerne igen.
For bankkunder betyder det, at et bankskifte kan foregå fuldt digitalt, hurtigere end før, og uden at du skal forklare det samme flere gange. Det gør også sammenligningen mellem banker mere retfærdig, fordi tilbuddene tager udgangspunkt i de samme økonomiske data.
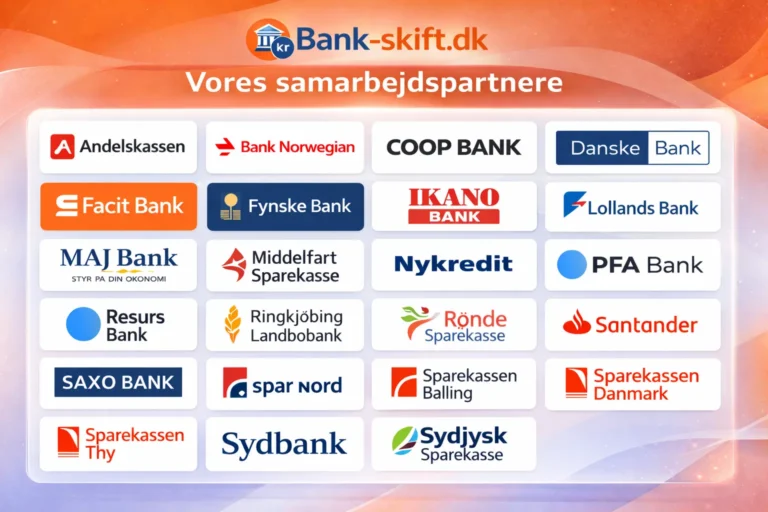
Når du bruger vores side til at indhente banktilbud, bliver din forespørgsel kun sendt videre til de banker, som Mybanker.dk samarbejder med og det er altså ikke alle banker i Danmark. Nedenfor kan du se den aktuelle liste over banker og sparekasser, der kan give tilbud gennem vores tjeneste.
Herunder finder du et overblik over de banker vi samarbejder med:
Læs mere på vores underside omkring banker
Der er mange grunde til, at privatpersoner og familier vælger at skifte bank, men oftest handler det om, at den nuværende bank ikke længere kan tilbyde de løsninger, man har brug for. Det kan f.eks. være:
Mange vælger også at skifte bank i forbindelse med store livsbegivenheder, såsom køb af første bolig, familieforøgelse eller når man ønsker at omlægge lån for at udnytte en lavere rente eller bidragssats. Et banktjek hvert andet år er en god tommelfingerregel for at sikre, at din økonomi stadig er placeret mest optimalt.
Uanset årsagen kan det alt andet lige godt betale sig at undersøge markedet og se, hvilke muligheder andre banker kan tilbyde.
Ja. I Danmark kan du frit vælge bank og der findes et system mellem bankerne, der gør det muligt for en ny bank at hente nødvendige oplysninger fra din nuværende bank, hvis du giver dit samtykke. Det gør processen hurtigere, mere præcis og langt mindre besværlig.
Dette betyder blandt andet:
Og vælger du ikke at skifte, så slettes oplysningerne igen.
Mange tror fejlagtigt, at eksisterende gæld eller restgæld er en hindring for at skifte bank. Sandheden er dog, at det ofte er netop i denne situation, der er flest penge at spare ved at undersøge markedet.
Når du skifter bank med gæld, foregår det typisk ved, at din nye bank foretager en samling af dine lån. Det betyder i praksis:
Jo mere gæld du har spredt hos forskellige banker og udbydere, jo større er chancen for, at du kan opnå bedre vilkår ved at samle det hele. For banken er du en mere attraktiv og interessant kunde, når du samler din økonomi ét sted, fremfor at være en mindre kunde flere forskellige steder.
Derfor vil en ny bank ofte være meget interesseret i at hjælpe dig med at flytte din gæld, og det viser sig ofte, at der kan opnås markante besparelser på både renter og de månedlige ydelser, end man umiddelbart lige regner med.
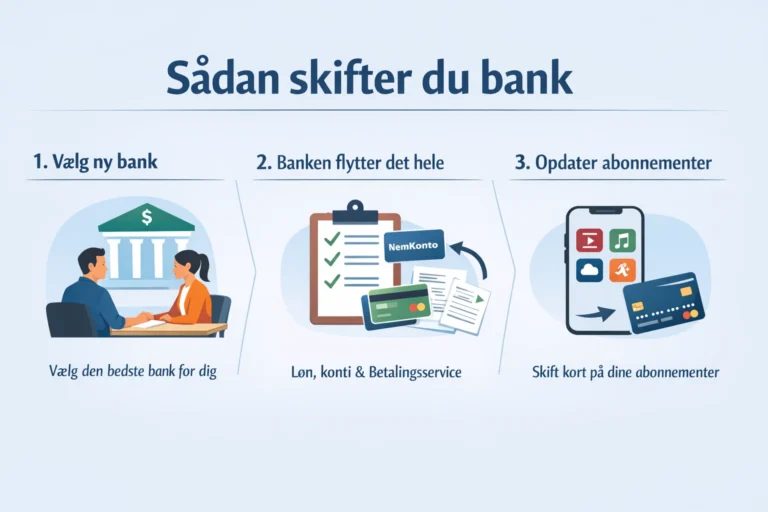
At skifte bank er som sagt enklere, end mange forestiller sig. Når du først har valgt, hvilken bank du ønsker at skifte til, hjælper den nye bank med selve overflytningen. Det betyder, at du slipper for det meste af det administrative arbejde.
Her er, hvordan processen typisk foregår:
1. Vælg den bank, du vil skifte til
Du kontakter den nye bank, eller får et tilbud via en tjeneste som vores. Banken vurderer din økonomi og tilbyder løsninger, der passer til dine behov.
2. Den nye bank står for overflytningen
Når du accepterer et tilbud og underskriver aftalen, tager banken fat i den praktiske del af flytningen. Det inkluderer blandt andet:
3. Du opdaterer kun det nødvendige selv
Har du abonnementer der betales via kort (fx streaming, fitness osv.), skal du selv opdatere dine betalingskortoplysninger, når du får nyt kort.
Betalingsservice kan banken som udgangspunkt flytte for dig, men det er en god idé at sikre, at månedens regninger er betalt, før aftalerne flyttes, så der ikke opstår fejl.
Hele flytteprocessen tager normalt mellem 7 og 14 hverdage fra det øjeblik, du har underskrevet de nye papirer.
Når du ønsker at skifte bank eller blot indhente tilbud her på siden, vil der oftest efterspørges en række dokumenter for at kunne vurdere din økonomi korrekt. Det er en god idé at have styr på disse filer på forhånd, da det gør processen markant hurtigere.
Hvis du ønsker en mere detaljeret gennemgang af processen og en komplet tjekliste, kan du læse vores guide: Skift bank: Disse papirer skal du bruge, hvor vi gennemgår hvert dokument og forklarer, hvorfor banken har brug for det.
Nedenfor her finder du også en tjekliste over de mest gængse dokumenter, bankerne har brug for:
Generel dokumentation
Ved køb af ejerbolig
Ved omlægning af eksisterende boliglån
Når du får tilbud fra flere banker, enten fordi du selv har indhentet dem, eller fordi du har brugt vores side til at få dem tilsendt, så handler det ikke kun om at finde en bank, der vil have dig som kunde. Det handler om at finde den bank, der passer bedst til dig og din økonomi. Og for at kunne det, er det vigtigt at vide, hvordan du sammenligner tilbuddene, så du ender med den bedste løsning for dig. Det ser vi på herunder.
De fleste starter med prisen, og det giver god mening, for renter og gebyrer varierer meget. Hvis der indgår lån eller kredit i tilbuddet, så er ÅOP (årlige omkostninger i procent) tallet, der gør det muligt at sammenligne. Her er både renter og gebyrer regnet med og det er ofte dér, forskellen opstår.
Der findes ikke én “billigste bank” for alle. Bankpriser afhænger af hvem du er, hvad du ejer og hvilke behov du har. En bank kan være billig for én familie og dyr for den næste. Derfor handler det ikke om at finde den billigste bank i Danmark, men om at finde den billigste bank for dig, baseret på konkrete tilbud.
Hvis du vil dykke mere ned i emnet, kan du læse vores guide til den billigste bank.
Ofte hænger bedste og billigste faktisk sammen — især hvis du har lån, kredit eller planlægger boligkøb. Men der kan være andre ting, der også spiller ind: rådgivning, digitale løsninger, lokal tilstedeværelse, investeringsmuligheder osv. For nogle er det vigtigere end at spare et par hundrede kroner om året.
Fordelen ved at have flere tilbud er, at bankerne konkurrerer om dig. Du kan sammenligne, stille spørgsmål og vælge det du føler dig tryg ved, eller sige nej tak, hvis ingen af dem passer. Det giver dig et bedre udgangspunkt, både økonomisk og rådgivningsmæssigt.
Selve skiftet er normalt gratis, og overflytningen tager typisk få hverdage.
Dog kan der være omkostninger forbundet med:
Derfor vælger mange at forhandle vilkår og gebyrer, inden de skifter. Ofte kan der være penge at spare på renter, gebyrer og betingelser, når man indhenter flere tilbud og bruger dem mod hinanden.
Læs mere omkring hvad det koster at skifte bank
Hvad koster det at skifte bank?
Selve bankskiftet er normalt gratis, men der kan være gebyrer forbundet med dine produkter.
1
Den gamle bank
Gebyrer for lukning af konti, lån eller pensionsdepoter.
2
Den nye bank
Omkostninger til oprettelse af nye lån, kreditter eller forsikringer.
3
Forhandling
Mange banker dækker dine flytteomkostninger, hvis du forhandler på forhånd.
Tip: Indhent altid flere tilbud. Det er her, du sparer mest på renter og gebyrer.
Læs mere om priser på bankskifte →
Når du vil skifte bank, kigger banken først på, hvordan din økonomi ser ud og det er ikke for at dømme dig, men for at vurdere hvilke produkter, rådgivning og priser der giver mening for netop dig. Det er helt normalt, og det kan faktisk være en fordel for dig som kunde.
Bankerne foretager en såkaldt kreditvurdering, hvor de især kigger på dit rådighedsbeløb og din gældsfaktor. (Læs here vores komplette guide til hvilke krav bankerne har til dit rådighedsbeløb i 2026). Jo mere stabil din økonomi fremstår, jo bedre kort har du på hånden til at forhandle lave renter. Har du en sund økonomi med fast indkomst og friværdi i boligen, er du en meget attraktiv kunde, som bankerne vil strække sig langt for at vinde.
Banker tjener penge på at låne ud, investere penge og tilbyde finansielle løsninger. Derfor vurderer de blandt andet, om du har løbende aktiviteter som fx lønkonto, opsparing, lån, pension eller investering. De ser også på dine indtægter, faste udgifter og generelle økonomi.
Hvis banken vurderer, at der er gode forretningsmuligheder i dig som kunde, vil du ofte opleve, at de er mere fleksible på både pris og betingelser. Det kan i sidste ende betyde lavere renter, bedre gebyrstrukturer og mere målrettet rådgivning og dermed reelle besparelser for dig.
Det er også værd at bemærke, at det ikke nødvendigvis er en ulempe at have gæld. Tværtimod kan en sund gæld gøre dig mere interessant for banken, fordi de tjener på at udlåne penge. Har du fx boliglån eller andet kreditbehov, kan et bankskifte give mening, fordi du kan forhandle dig til bedre vilkår.
Vil du se dit rådighedsbeløb sort på hvidt, kan du lave dit budget i vores gratis Excel-budgetskabelon her på siden. Det tager få minutter og kan bruges direkte i dialogen med banker
Inden du indhenter tilbud fra banker, kan det være en fordel at have et godt overblik over din økonomi. Når du kender dit budget, din gæld og de reelle låneomkostninger, bliver det langt lettere at vurdere, hvilket banktilbud der faktisk er bedst for dig.
På siden finder du derfor flere gratis værktøjer, der kan hjælpe dig:
De kan give dig et bedre økonomisk overblik, før du sammenligner tilbud fra forskellige banker.
Nogle økonomiske situationer gør det sværere at blive optaget som kunde i en ny bank, særligt hvis banken vurderer, at der ikke er forretningsgrundlag. Det gælder typisk, hvis man:
Er du i en af disse situationer, betyder det ikke nødvendigvis, at du ikke kan skifte bank, men processen vil oftest være svære og kræve ekstra dialog.
Selvom et bankskifte ofte er en god forretning, er der situationer, hvor det kan betale sig at vente. Hvis du står midt i en større jobsøgning, planlægger at gå på barsel inden for få måneder, eller hvis din bolig er faldet i værdi, så du har en negativ friværdi, kan det være svært at opnå bedre vilkår end dem, du har i dag. Bankerne foretrækker stabilitet, og i de tilfælde kan det være bedre at få styr på de økonomiske rammer først, før du sender din økonomi i udbud. Vi anbefaler altid at skifte, mens din økonomi er i “roligt vand”, da det giver dig den største magt ved forhandlingsbordet.
Det er som regel gratis. Du kan dog betale gebyrer for at lukke eller oprette lån og andre produkter.
Et bankskifte tager typisk 2-4 uger, afhængigt af hvilke konti, lån og produkter du har. I mange tilfælde kan du bruge både din gamle og nye bank parallelt i overgangsperioden.
Vælg en ny bank, accepter et tilbud og skriv under. Den nye bank flytter konti, NemKonto og Betalingsservice for dig.
Automatiske betalinger, der er knyttet til dit betalingskort, skal opdateres med dine nye kortoplysninger. Det gælder f.eks. abonnementer, streamingtjenester og apps. Når oplysningerne er opdateret, fortsætter betalingerne som normalt.
Ja, for mange kan der være mange penge at spare. Forskelle i renter og gebyrer betyder, at nogle kan spare flere tusinde kroner om året, især hvis de har lån eller kredit.
Din nye bank hjælper som regel med at flytte dine Betalingsservice-aftaler, så betalingerne fortsætter automatisk. Faste konto-til-konto overførsler skal du dog typisk oprette igen i den nye bank. Det er en god idé at tjekke, at alle betalinger kører korrekt efter bankskiftet.
Det gør din nye bank. De sørger for dialogen med din gamle bank og håndterer flytning af konti og betalingsaftaler, så processen bliver så enkel som muligt for dig.
Oplysningerne på denne side er baseret på offentlig tilgængelig information om bankskifte, kreditvurdering og gældende praksis i den danske finanssektor.
Jeg gennemgår og opdaterer løbende indholdet for at sikre, at informationerne er retvisende og aktuelle.
I arbejdet med at beskrive bankskifte, eBankskifte og kreditvurdering har vi taget udgangspunkt i generel brancheinformation og vejledninger fra den danske finanssektor samt offentlige myndigheder.
Denne side er senest opdateret: 18 april 2026